
Primes maladie 2027 : la Suisse a mal, et c’est encore l’assuré qui paie la consultation
Les primes augmenteront de 5 % en moyenne l’an prochain, la cinquième hausse consécutive. Vaud limite la casse avec +3,5 %, mais les ménages, eux, n’en peuvent plus. Et une question revient avec insistance : pourquoi une assurance obligatoire reste-t-elle aussi opaque ?
 Vincent Rey
• •5 min de lecture
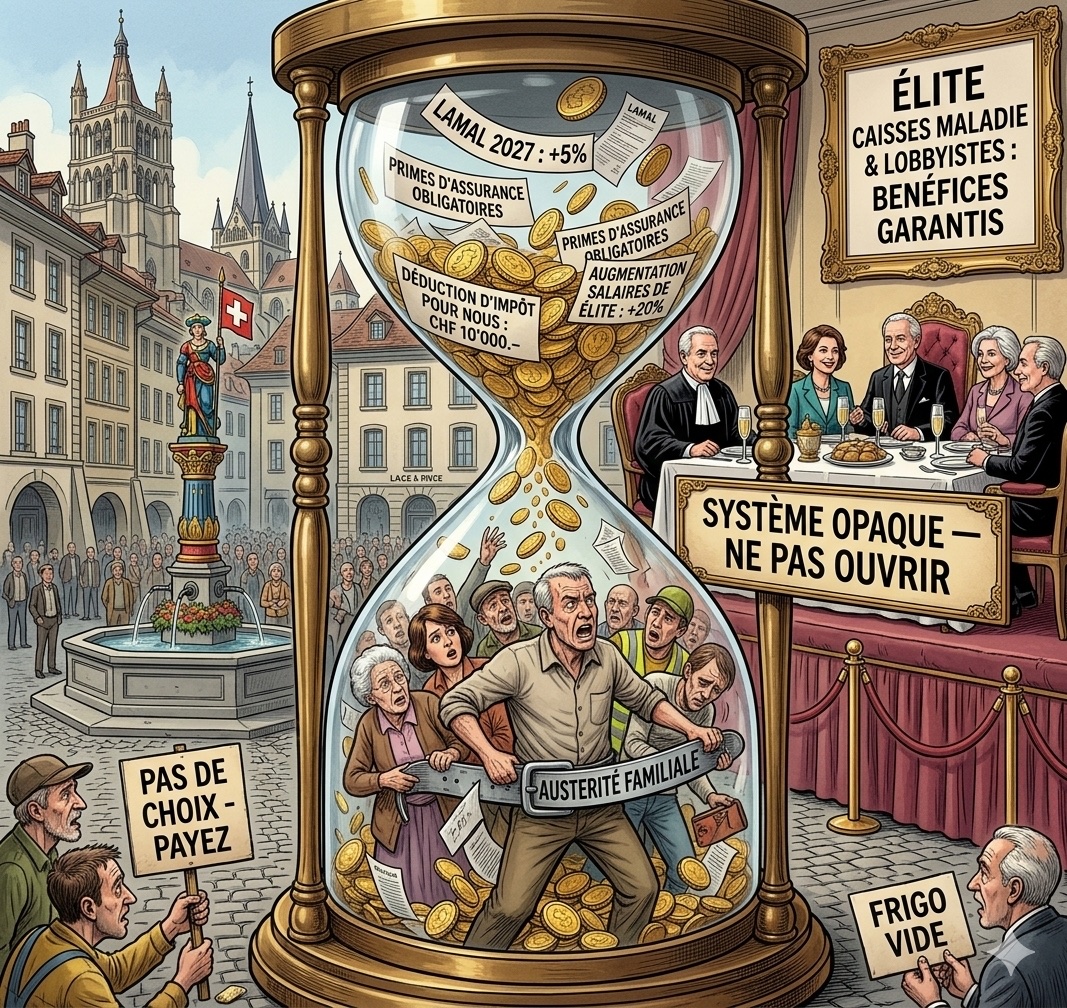
Chaque automne, entre la désalpe et la première fondue, le Vaudois reçoit un courrier qu’il ouvre debout dans la cuisine, avec l’enthousiasme d’un gardien face à un penalty. Le verdict est tombé mardi à Berne : les primes augmenteront de 5 % en moyenne en 2027. La prime mensuelle moyenne atteint 412 francs et franchit pour la première fois la barre des 400 francs. En 1996, à la naissance de la LAMal, elle était de 128 francs. En trente ans, elle a plus que triplé. Les salaires, eux, n’ont pas suivi le même programme d’entraînement.
Le canton de Vaud s’en sort avec la plus faible hausse du pays : +3,5 %, soit 15,20 francs de plus par mois en moyenne. On nous invite à nous en réjouir. C’est un peu comme féliciter une équipe de n’avoir perdu que 3-0. Après +6,6 % en 2023, +8,7 % en 2024, +6 % en 2025 et +4,4 % en 2026, la série commence à ressembler à un abonnement.
Une classe moyenne prise en étau
Derrière les pourcentages, il y a des budgets qui craquent. Il y a la famille avec deux enfants, trop « riche » pour toucher un subside mais pas assez pour absorber une nouvelle hausse. Il y a le retraité qui pousse sa franchise au maximum en espérant ne pas tomber malade, et le jeune qui repousse le dentiste à des jours meilleurs. La classe moyenne présente un syndrome bien helvétique : jamais assez fragile pour être aidée, toujours assez solvable pour payer.
Et puis il y a ce paradoxe que personne n’arrive à expliquer au comptoir du café. L’assurance de base est obligatoire, imposée par l’État. Mais elle est gérée par des caisses privées, avec leurs conseils d’administration, leurs campagnes publicitaires et leurs courriers rédigés dans un français administratif de haute montagne. Pour une couverture identique, les écarts entre caisses peuvent atteindre 1500 francs par an. Obligatoire comme un impôt, géré comme une entreprise, lisible comme une notice de médicament : le système a de quoi déconcerter.
Qui s’en met plein les poches ?
Les patrons de caisses font des coupables idéals. Mardi, le Conseil national a d’ailleurs voté, par 157 voix contre 27, le plafonnement de leurs rémunérations pour l’assurance de base. Certains frôlent le million par an, plus du double d’un conseiller fédéral. Leurs défenseurs rappellent que ces salaires ne pèsent que trois francs par assuré et par an, et que la loi interdit aux caisses tout bénéfice sur l’assurance de base. C’est exact. Mais dans une assurance imposée à toute la population, l’exemplarité n’est pas un luxe.
Car le gros de la facture est ailleurs. En 2010, l’assurance de base remboursait 24,3 milliards de francs de prestations. En 2025, 44,8 milliards. Les médicaments restent plus chers que chez nos voisins, et le Canton lui-même cite les nouveaux traitements parmi les moteurs de la hausse. Il souhaite aussi que l’offre de soins réponde aux besoins plutôt qu’elle ne les crée. Traduction libre : plus il y a d’appareils et de cabinets, plus il y a d’examens. Et nous, assurés, consultons davantage, vieillissons plus longtemps et voulons le meilleur, tout de suite. Le vrai problème, c’est donc bien le coût de la santé. Un coût que chaque acteur dénonce, mais que personne ne veut freiner dans son propre jardin.
L’assuré, grand absent de la table
C’était la question posée hier soir à Infrarouge sur la RTS : et si les assurés prenaient enfin le pouvoir ? Autour de la table de la santé, assureurs, médecins, hôpitaux, pharmas et cantons ont tous leur chaise et leurs lobbyistes. L’assuré, lui, n’est pas à table : il est au menu. Mauro Poggia et Pierre-Yves Maillard, deux anciens ministres cantonaux de la Santé, ont rejoint l’Association suisse des assurés pour en faire l’équivalent de l’Asloca pour les locataires. L’idée tombe sous le sens : si l’on défend les locataires contre les hausses de loyer, pourquoi les assurés n’auraient-ils pas leur avocat ?
À Berne, chacun sort son sirop. Le PS propose deux primes gratuites par an pour les adultes et six pour les enfants. Les Verts veulent des primes selon le revenu, et la droite prescrit concurrence et responsabilité individuelle. La conseillère fédérale Elisabeth Baume-Schneider rappelle, elle, qu’au final il faudra bien que quelqu’un paie, par les primes ou par les impôts. On s’en doutait un peu.
En attendant une vraie réforme, il reste quelques gestes pratiques. Les caisses doivent communiquer les nouvelles primes d’ici fin octobre. Il faut comparer et, si nécessaire, résilier avant le 30 novembre par recommandé. Et si vos primes dépassent 10 % de votre revenu déterminant, demander un subside au Canton.
Le système suisse reste l’un des meilleurs du monde pour se soigner, et l’un des plus douloureux pour payer. Le patient va plutôt bien. C’est l’assuré qui est en soins intensifs. Posologie recommandée : une hausse par an, à avaler sans eau, jusqu’à nouvel ordre.
À lire aussi

Fusils interdits : quand le Canton vise les abbayes et touche le bon sens
Réaction à la suspension par le Canton du prêt des fusils d’arsenal pour les concours de tir des abbayes, à quelques jours des fêtes.

Girons des Jeunesses vaudoises : bientôt classés zone sensible par l’ONU ?
Coup de gueule contre la couverture médiatique systématiquement à charge des Girons des Jeunesses campagnardes.

Giron du Centre FVJC 2025 à Froideville
Séance de clôture du Giron du Centre FVJC 2025 à Froideville, sur le thème de la circulation.